La Comarnic și Mizil s-au plătit nejustificat peste 22 de milioane de lei. CJ Prahova pregătește expertiza
Auditul Curții de Conturi a identificat plăți nejustificate de peste 22 de milioane de lei din bani publici pentru centurile Comarnic și Mizil, din județul Prahova. Consiliul Județean (CJ) Prahova anunță măsuri pentru recuperarea banilor; expertiza externă se află încă în etapa contractării.
„Cantitățile de lucrări suplimentare aferente Revendicărilor nr. 4 și nr. 5 ale Antreprenorului, incluse în Certificatele Interimare de Plată (CIP) nr. 24 – 33, au fost în valoare totală de 77.199.563,50 lei (fără TVA), din care cota de profit de 5% calculată, respectiv certificată la plată necuvenit pentru aceste suplimentări, a fost de 5.604.896,12 lei (fără TVA), 6.781.924,30 lei (cu TVA). Până la finalizarea misiunii de audit, din valoarea totală a revendicărilor au fost efectuate plăți pentru lucrări suplimentare în suma de 61.529.161,86 lei (fără TVA), din care cota de 5% profit decontat nelegal a fost în valoare de 4.461.696,92 lei (fără TVA), respectiv 5.398.653,27 lei (cu TVA), diferența reprezentând o obligație de plată certificată, dar nedecontată”, a transmis Curtea de Conturi.
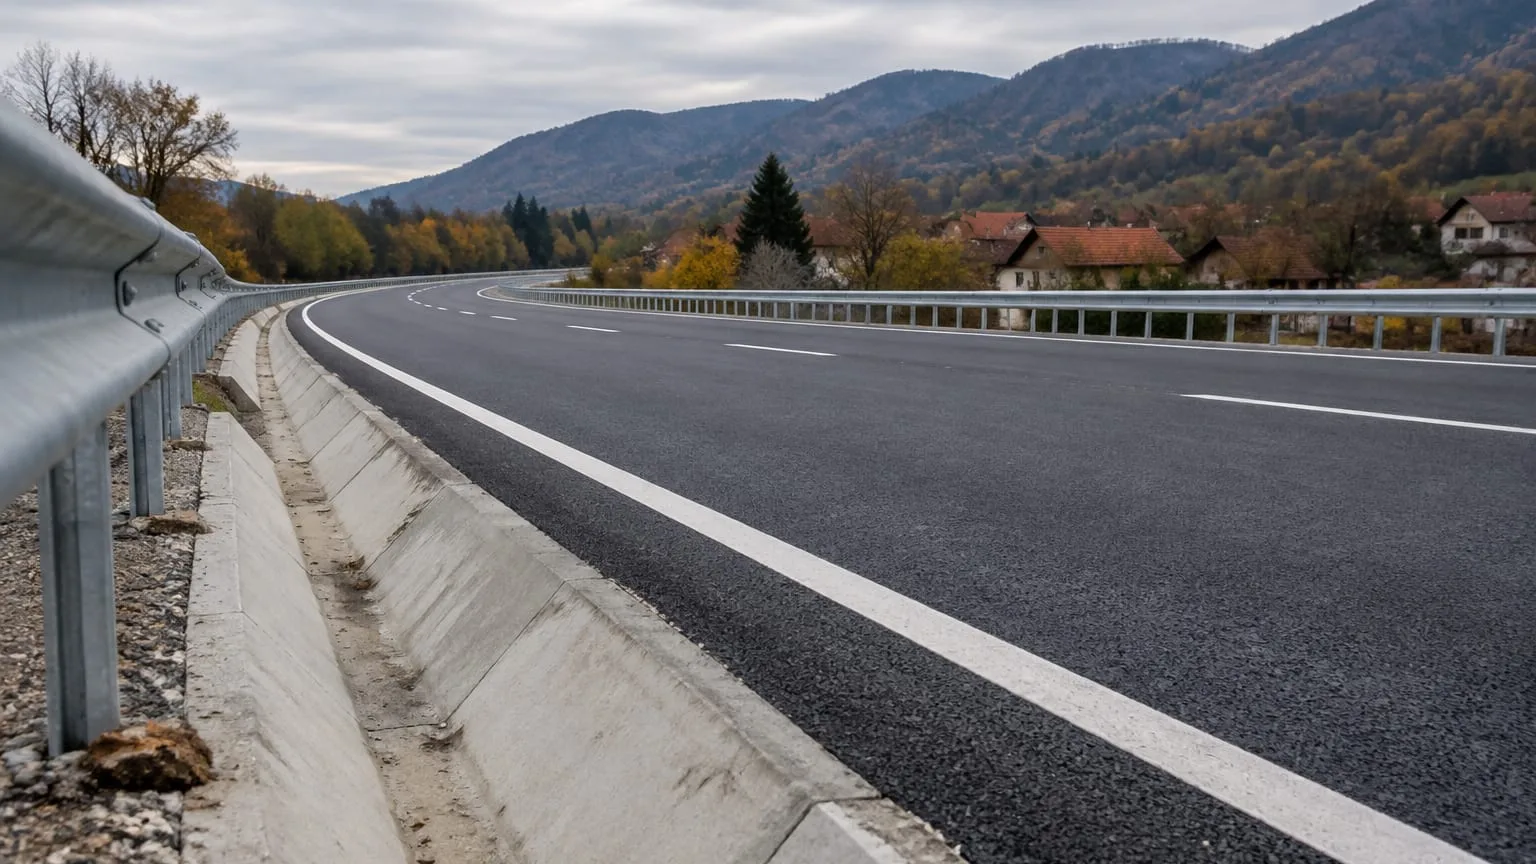
La Comarnic, auditorii au stabilit plăți nejustificate de aproape 14 milioane de lei, relatează Libertatea.ro. Centura fusese inaugurată oficial pe 1 octombrie 2026. Deschiderea șoselei nu a închis și socoteala plăților.
La Comarnic, lucrările din contract au fost plătite și separat
Contractul pentru Acces Rutier Complementar Descărcare A3 Comarnic a fost semnat cu asocierea SC Frasinul SA și SC Artehnics SRL. Curtea de Conturi constată că administrația județeană i-a mărit nejustificat valoarea în 2025.
O primă problemă privește profitul adăugat lucrărilor suplimentare. Raportul separă sumele certificate, adică aprobate pentru plată, de banii efectiv decontați. Valorile sunt prezentate atât fără taxa pe valoarea adăugată (TVA), cât și cu această taxă.
Pasajul citat nu explică baza de calcul a cotei de 5%: sumele indicate drept profit necuvenit nu reprezintă 5% din totalul lucrărilor suplimentare și nici, respectiv, din totalul plăților menționate acolo.
Diferența dintre profitul certificat și cel deja decontat reprezenta o obligație aprobată la plată, dar încă neachitată la încheierea auditului. Aprobarea nu a așteptat plata.
O altă constatare privește modul în care au fost actualizate prețurile unor lucrări noi:
„De asemenea, au fost constatate plăți nejustificate în valoare de 538.672,92 lei, reprezentând ajustări de prețuri ale unor categorii de lucrări suplimentate prin Revendicarea nr. 5/2025, care nu au fost ofertate inițial și nici înscrise în ‘Listele de cantități de lucrări detaliate’, întocmite după proiectare. Prețurile unitare neofertate nu au fost justificate de către Antreprenor prin documente financiar-contabile, însă au fost ajustate în mod eronat cu indicii raportați la data ofertei inițiale (01.02.2023), deși constituiau lucrări noi, iar baza de calcul pentru decontare trebuia să reflecte prețurile unitare la valorile curente de la data modificării Acordului contractual, fără aplicarea retroactivă a indicilor de ajustare din 2023”, mai consemnează auditorii.
Lucrările erau noi; indicii folosiți veneau de la oferta veche. Auditorii precizează că decontarea trebuia făcută pornind de la prețurile curente la modificarea contractului, fără aplicarea retroactivă a indicilor din 2023.
Curtea de Conturi contestă și tratarea unor obligații inițiale drept lucrări suplimentare:
„Deși aceste lucrări au fost prevăzute în documentația tehnică inițial avizată în anul 2023, nu au fost în totalitate incluse și în Listele de cantități pe categorii întocmite de către Antreprenor, iar ulterior etapei de proiectare, entitatea a acceptat decontarea unor lucrări suplimentare, cu un grad ridicat de complexitate și cu costuri superioare, încălcând astfel caracterul forfetar al contractului. Din punct de vedere tehnic, aceste activități constituiau obligații contractuale certe și preexistente, în deplină concordanță cu documentația tehnică aprobată și avizată inițial în anul 2023, nefiind eligibile pentru o suplimentare tarifară distinctă. În lista de cantități de lucrări aferentă Proiectului tehnic avizat favorabil în CTE CNAIR în data de 07.12.2023, nu este inclus la obiectivul ‘Consolidări’ auditat, o cantitate de 785 m de ziduri de sprijin în valoare de 7.861.453,30 lei fără TVA, care intra în prețul global forfetar al contractului și trebuia executată, fără a fi decontată suplimentar, asigurarea execuției acestor lucrări căzând exclusiv în sarcina și pe riscul Antreprenorului, ca risc contractual asumat”, explică raportul.
Constatarea privește 785 de metri de ziduri de sprijin la obiectivul Consolidări, cu o valoare de 7.861.453,30 lei fără TVA, sumă stabilită drept prejudiciu pentru bugetul de stat. Proiectul tehnic primise aviz favorabil pe 7 decembrie 2023, dar zidurile nu apăreau în lista de cantități aferentă acestuia.
Contractul era forfetar, adică avea un preț global în care intrau aceste lucrări. Executarea lor revenea constructorului, pe riscul său contractual. Prețul era global; decontarea a mai primit o porție separată.
La Mizil, milioane de lei au fost decontate fără documentele cerute
Pentru Varianta Ocolitoare Mizil, Curtea de Conturi a calculat un prejudiciu de 8.656.196,36 lei, aferent unor lucrări neexecutate sau fără documente justificative. Verificările vizează contractul de proiectare și execuție nr. 13091/2/31.05.2023.
Din această sumă, 6.626.798,09 lei au fost achitați pentru terasamente, adică lucrări asupra terenului. Decontarea acoperă 48.682,11 metri cubi de umpluturi și săpături în gropi de împrumut, fără acte care să confirme că lucrările plătite au fost realizate și că plățile respectau cerințele legale.
Alți 2.029.398,27 lei au fost decontați pentru îndepărtarea depunerilor din albie, în zona podurilor peste râurile Tohăneanca și Ghigiu. Cantitatea trecută la plată a fost de 27.600 de metri cubi.
Pentru aceste intervenții, auditorii au constatat lipsa documentelor justificative privind autorizarea lucrărilor, transportul, depozitarea și eliminarea materialului scos din albie. Cantitatea avea loc în decont. Actele care trebuiau să o susțină, nu.
La Azuga și Bușteni, actualizarea prețurilor a folosit perioada greșită
Auditul a identificat separat plăți nejustificate la centura care deservește Azuga și Bușteni, tot în județul Prahova. Administrația județeană a decontat 379.734,28 lei cu TVA drept ajustări pentru proiectare și asistență tehnică de proiectare.
Suma privește intervalul 1 iulie 2024-5 mai 2025. Potrivit Curții de Conturi, indicii utilizați nu corespundeau perioadei de referință, iar calculul greșit, aprobat nejustificat la plată, i-a adus constructorului un avantaj necuvenit.
Constatări privind plățile au fost făcute și la rețeaua de gaze de pe Valea Slănicului, în județul Prahova, precum și la lucrări de întreținere și reparare a drumurilor și podurilor.
CJ Prahova invocă vechile contracte, cu efecte în plățile din 2025
În răspunsul la audit, actuala conducere a CJ Prahova susține că proiectele verificate pornesc de la contracte, documentații și hotărâri ale administrației precedente. Unele contracte-cadru au fost încheiate pentru patru ani, cu finalizare în 2027. Angajamentele vechi au produs însă și plăți în 2025.
Instituția afirmă că a lucrat cu auditorii pe întreaga durată a verificărilor, le-a furnizat actele cerute și a sprijinit lămurirea problemelor, inclusiv prin recuperarea unor documentații din mandatul anterior.
Potrivit comunicatului, intervențiile pentru corectarea situațiilor au început înainte ca raportul să fie publicat. CJ Prahova enumeră următoarele măsuri:
- Comisii de analiză constituite prin dispoziții ale președintelui.
- Certificate de plată rectificate pentru anumite investiții.
- Rețineri inițiate din banii datorați constructorilor.
- Solicitări de acte justificative suplimentare.
- Restituiri deja efectuate pentru unele constatări și corectarea înregistrărilor contabile.
Administrația județeană spune că aceste demersuri vor continua până la clarificarea situațiilor și aplicarea recomandărilor auditorilor. Își asumă corectarea neregulilor, recuperarea banilor achitați necuvenit și prevenirea repetării lor.
Pentru verificarea integrală a contractelor, instituția pregătește o expertiză externă, independentă, cu specialiști din mai multe domenii. Aceasta ar urma să examineze documentațiile inițiale, deciziile, execuția și plățile, din perspectivă tehnică, juridică, economică și a achizițiilor publice, pentru identificarea deficiențelor și stabilirea responsabilităților.
CJ Prahova promite publicarea rezultatelor și a măsurilor pe măsura finalizării verificărilor. Expertiza care trebuie să stabilească responsabilitățile este încă în etapa contractării.
Redacția Rezistența
Redacția Rezistența urmărește deciziile publice din partea în care nu merg: costuri, întârzieri și promisiuni neonorate. Ironia privește interpretarea, nu faptele. Toate articolele →
Citește și
Transporturile cer 7,2 miliarde de lei prin Popa, în timp ce la CFR Marfă salariile întârzie de patru luni
La Centura Comarnic, 785 m de ziduri au fost plătiți separat, deși intrau în preț, arată auditul
Bolojan justifică votul pentru Guvernul Niculescu prin banii care nu mai ajung pentru ambulanțe și pompieri
Parteneri Articole recomandate din rețeaua noastră
 Lyla
Mersul de 4.000 de pași, făcut o dată sau de două ori pe săptămână, a fost legat de un risc mai mic de deces
 Bravonet
Kaia Gerber publică primul mesaj după moartea lui Presley, cu o amintire în care dansează împreună
 News24
Florin Birta leagă viitorul PNL de sprijinul pentru Ilie Bolojan, la finalul mandatului de premier
 Financiarul
JPMorgan a lansat JPM Coin pe Ethereum pentru transferuri în dolari între instituții
 Dolce Sport
Cristiano Ronaldo a primit 30 de zile de suspendare și 255 de euro amendă pentru plecarea de la națională
 GetPony
Renault prezintă a patra generație Trafic electric, cu autonomie estimată la 470 km